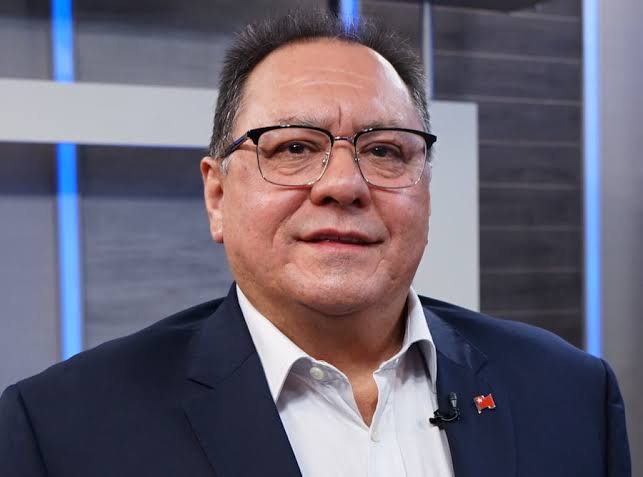
La investigación penal sobre el colapso de ueno podría extenderse hasta el entorno político más cercano al expresidente Santiago Peña. Dos nombres merecen particular atención: José Alberto Alderete, exministro asesor político de la Presidencia, y su yerno Joshua Abreu, exsuperintendente de Valores del Banco Central del Paraguay y director titular de Ueno Casa de Bolsa. Ambos podrían enfrentar imputaciones si el Ministerio Público obtiene elementos suficientes sobre su eventual participación en las irregularidades investigadas.
La situación de Joshua Abreu presenta interrogantes jurídicos concretos. Como director de Ueno Casa de Bolsa, empresa suspendida por incumplimientos en operaciones de reporte, corresponde determinar su grado de conocimiento, intervención y responsabilidad sobre las operaciones financieras comprometidas. Si se acreditara que, teniendo obligaciones de protección patrimonial, participó deliberadamente en decisiones que ocasionaron perjuicios a terceros, podría configurarse el delito de lesión de confianza, previsto en el artículo 192 del Código Penal, con penas de hasta cinco años de prisión, ampliables a diez años en casos especialmente graves.
La investigación también debería determinar si existieron declaraciones falsas, certificaciones irregulares u operaciones destinadas a engañar a inversionistas o autoridades regulatorias. De comprobarse estas conductas y sus elementos legales, podrían examinarse los delitos de estafa, castigada con hasta ocho años en casos especialmente graves, y falsedades en operaciones del mercado de valores, sancionadas con hasta cinco años de prisión. El incumplimiento financiero, por sí solo, no prueba ninguno de estos delitos, pero obliga a esclarecer sus causas y responsabilidades.
La eventual situación penal de José Alberto Alderete plantea una dimensión diferente: la posible utilización del poder político para favorecer intereses empresariales. Su parentesco con Abreu y su cercanía con el entonces presidente no constituyen delitos. Sin embargo, si aparecieran pruebas de que recibió o se hizo prometer beneficios a cambio de intervenir ante autoridades públicas para favorecer operaciones del grupo, podría investigarse tráfico de influencias, previsto en la Ley 2523/2004, con penas de hasta tres años de prisión, sin perjuicio de otras figuras que pudieran surgir de actos concretos de participación.
La Fiscalía también debería verificar si existieron transferencias de fondos provenientes de hechos punibles, mecanismos deliberados de ocultamiento patrimonial o beneficios económicos ilegítimos. Si se comprobara la participación consciente de cualquiera de los dos en operaciones de esa naturaleza, podría examinarse el delito de lavado de activos, cuya pena puede alcanzar diez años de prisión en los supuestos agravados previstos por la ley. Se trata de una hipótesis condicionada a la aparición de pruebas, no de una imputación actualmente formulada.